Energia rinnovabile: operazione conclusa da Adesman & Asociații
9 Gennaio 2025
Assoluzione per appropriazione indebita: Adesman & Asociații ottiene un esito favorevole
12 Marzo 2025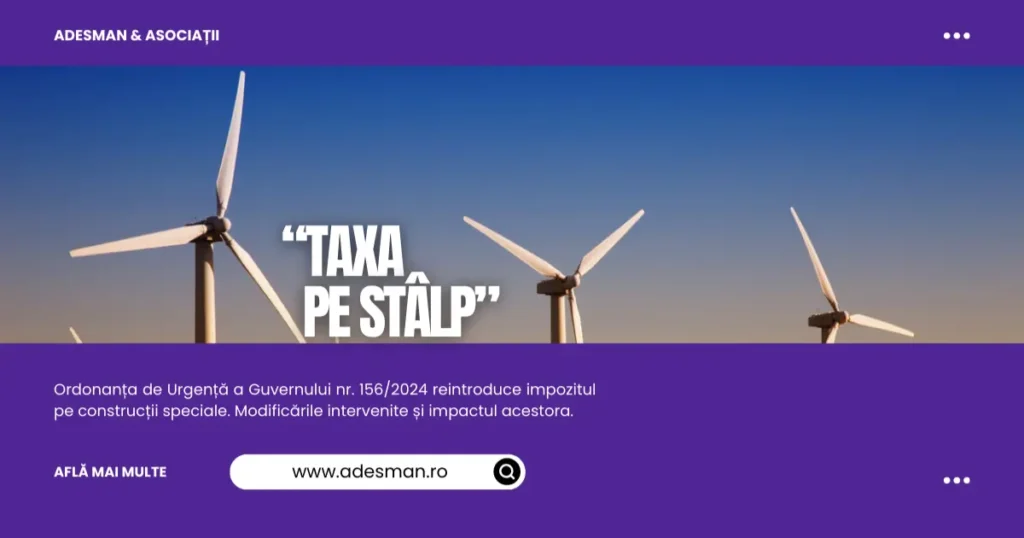
La tassa sui pali reintrodotta dall'O.U.G. 156/2024
La reintroduzione della tassa sui pali nel 2025
Il Governo ha recentemente adottato l'Ordinanza d'Urgenza del Governo n. 156/2024 su alcune misure fiscali e di bilancio, che modifica il Codice fiscale. Tra le principali novità figura la reintroduzione della tassa sui pali, un'imposta applicabile alle costruzioni speciali, abolita nel 2017.
Questa misura fiscale ha implicazioni significative per i contribuenti, poiché incide direttamente sui proprietari di costruzioni speciali e su alcuni settori economici.
Che cosa prevede l'O.U.G. 156/2024 sulla tassa sui pali?
Il testo aggiornato dell'articolo 498 del Codice fiscale stabilisce le seguenti regole essenziali sulla tassa sui pali:
- L'imposta si calcola applicando un'aliquota dell' 1% sul valore delle costruzioni esistenti nel patrimonio dei contribuenti al 31 dicembre dell'anno precedente.
- Sono esclusi gli edifici per i quali si paga l'imposta sugli edifici ai sensi del Titolo IX del Codice fiscale.
- L'imposta si applica anche agli edifici dei parchi industriali, scientifici e tecnologici che non beneficiano di esenzione.
- Nel caso di costruzioni di proprietà dello Stato o di unità amministrativo-territoriali, l'imposta è dovuta da chi le amministra o le utilizza.
- Il costo di questa imposta è deducibile ai fini della determinazione del reddito imponibile.
L'impatto della nuova tassa sui pali sui contribuenti
Ai sensi dell' art. LXIV punto 16 dell'O.U.G. n. 156/2024, a partire dal 2025 i contribuenti saranno tenuti a pagare tassa sui pali per le costruzioni speciali presenti nel loro patrimonio. Questa misura genererà costi aggiuntivi per le società attive nei settori delle infrastrutture, delle telecomunicazioni e dell'energia.
Le entrate derivanti da questa imposta saranno destinate al bilancio dello Stato, a differenza dell'imposta sugli edifici, gestita a livello locale.
Come si calcola la tassa sui pali nel 2025?
Per evitare interpretazioni errate, i contribuenti devono tenere conto dei seguenti aspetti:
- Il valore delle costruzioni è determinato in base alle scritture contabili al 31 dicembre dell'anno precedente.
- Non si applicano ricalcoli dell'imposta nel corso dell'anno, anche se il valore delle costruzioni cambia.
- L'imposta è dovuta anche per le costruzioni in amministrazione o in uso gratuito.
Attualmente non esistono norme metodologiche chiare per l'applicazione della tassa sui pali, che il Governo dovrebbe adottare nel prossimo futuro.
Questioni giuridiche ed effetti sul mondo delle imprese
La reintroduzione di questa imposta solleva alcuni problemi di prevedibilità della legislazione fiscale. Secondo l' art. 4 comma (1) del Codice fiscale, qualsiasi modifica fiscale dovrebbe entrare in vigore dopo almeno 6 mesi dalla pubblicazione. Tuttavia, l'O.U.G. n. 156/2024 è stata adottata e applicata in tempi estremamente brevi, il che può creare difficoltà di attuazione per i contribuenti.
Inoltre, l'imposta è stata introdotta senza un adeguato dibattito pubblico, il che incide sul principio della certezza del diritto.
Conclusione: che cosa possono fare i contribuenti interessati?
Alla luce delle nuove modifiche fiscali, è essenziale che le imprese interessate valutino l'impatto tassa sui pali sui costi operativi e adeguino di conseguenza le proprie strategie finanziarie.
👉 Per chiarimenti sull'applicazione della tassa sui pali, contatta il team di Adesman & Asociații.