الطاقة المتجددة: صفقة أنجزتها Adesman & Asociații
9 يناير 2025
البراءة في قضية اختلاس: Adesman & Asociații تحقق نتيجة إيجابية
12 مارس 2025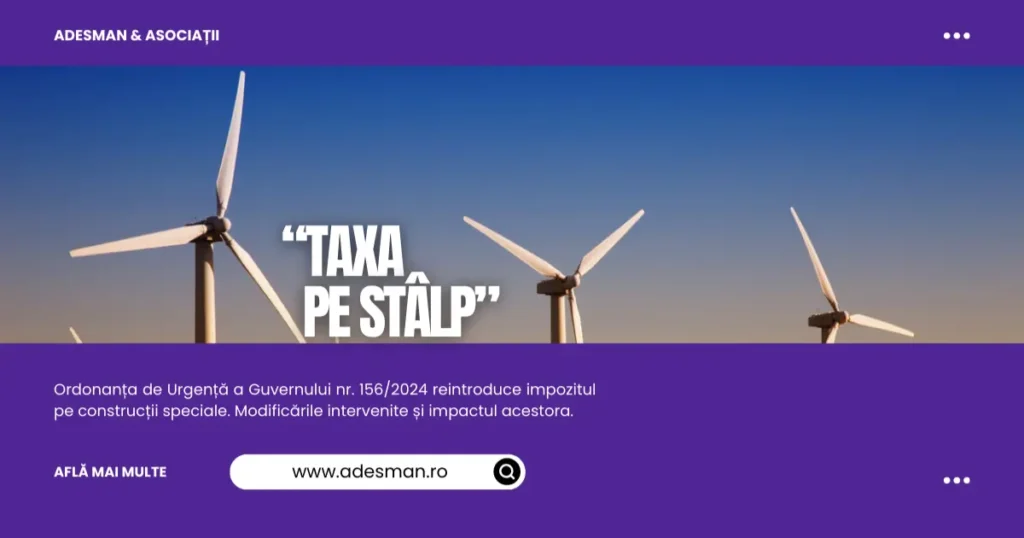
إعادة فرض الضريبة على الأعمدة بموجب المرسوم الطارئ 156/2024
إعادة فرض الضريبة على الأعمدة في 2025
اعتمدت الحكومة مؤخرًا المرسوم الحكومي الطارئ رقم 156/2024 بشأن بعض التدابير المالية والضريبية، الذي يعدّل قانون الضرائب. ومن أبرز التغييرات إعادة فرض الضريبة على الأعمدة، وهي ضريبة تُطبَّق على المنشآت الخاصة، كانت قد أُلغيت عام 2017.
لهذا الإجراء الضريبي آثار كبيرة على المكلّفين، إذ يطال مباشرةً مالكي المنشآت الخاصة وبعض القطاعات الاقتصادية.
ماذا ينص المرسوم الطارئ 156/2024 بشأن الضريبة على الأعمدة؟
يحدّد النص المحدَّث للمادة 498 من قانون الضرائب القواعد الأساسية التالية بشأن الضريبة على الأعمدة:
- تُحتسب الضريبة بتطبيق نسبة 1% على قيمة المنشآت الموجودة في ذمة المكلّفين في 31 ديسمبر من السنة السابقة.
- تُستثنى المباني التي تُدفع عنها ضريبة المباني وفقًا للباب التاسع من قانون الضرائب.
- تُطبَّق الضريبة أيضًا على المباني الواقعة في المجمعات الصناعية والعلمية والتكنولوجية غير المستفيدة من الإعفاء.
- في حالة المنشآت المملوكة للدولة أو للوحدات الإدارية الإقليمية، تكون الضريبة مستحقة على من يديرها أو يستخدمها.
- تُعدّ نفقة هذه الضريبة قابلة للخصم عند تحديد النتيجة الضريبية.
أثر الضريبة الجديدة على الأعمدة على المكلّفين
وفقًا لـ المادة LXIV البند 16 من المرسوم الطارئ رقم 156/2024، اعتبارًا من عام 2025 سيكون المكلّفون ملزمين بدفع الضريبة على الأعمدة عن المنشآت الخاصة الموجودة في ذمتهم. وسيولّد هذا الإجراء تكاليف إضافية للشركات العاملة في قطاعات البنية التحتية والاتصالات والطاقة.
ستُوجَّه الإيرادات المحصّلة من هذه الضريبة إلى موازنة الدولة، بخلاف ضريبة المباني التي تُدار على المستوى المحلي.
كيف تُحتسب الضريبة على الأعمدة في 2025؟
لتجنّب التفسيرات الخاطئة، يتعيّن على المكلّفين مراعاة الجوانب التالية:
- تُحدَّد قيمة المنشآت وفقًا للسجلات المحاسبية في 31 ديسمبر من السنة السابقة.
- لا يُعاد احتساب الضريبة خلال السنة الجارية حتى إذا طرأت تغييرات على قيمة المنشآت.
- تستحق الضريبة أيضًا عن المنشآت الموضوعة قيد الإدارة أو الاستخدام المجاني.
لا توجد حاليًا قواعد منهجية واضحة لتطبيق الضريبة على الأعمدة، ومن المنتظر أن تعتمدها الحكومة في المستقبل القريب.
إشكاليات قانونية وآثار على بيئة الأعمال
تثير إعادة فرض هذه الضريبة بعض الإشكاليات المتعلقة بقابلية توقّع التشريع الضريبي. فوفقًا لـ المادة 4 الفقرة (1) من قانون الضرائب، ينبغي ألّا يدخل أي تعديل ضريبي حيّز التنفيذ إلا بعد 6 أشهر على الأقل من نشره. ومع ذلك، اعتُمد المرسوم الطارئ رقم 156/2024 وطُبّق خلال فترة قصيرة للغاية، ما قد يسبّب صعوبات في التطبيق للمكلّفين.
كما فُرضت الضريبة دون نقاش عام كافٍ، ما يمسّ مبدأ الأمن القانوني.
الخلاصة: ماذا يمكن للمكلّفين المتأثرين أن يفعلوا؟
في ضوء التعديلات الضريبية الجديدة، من الضروري أن تقيّم الشركات المتأثرة أثر الضريبة على الأعمدة على تكاليفها التشغيلية وأن تعدّل استراتيجياتها المالية تبعًا لذلك.
👉 للاستفسار عن تطبيق الضريبة على الأعمدة، تواصلوا مع فريق Adesman & Asociații.